 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

上证指数午盘跌0.27%,创业板指跌0.95%。AI硬件侧逐渐展开抵抗,覆铜板方面表现突出,光模块跟进。
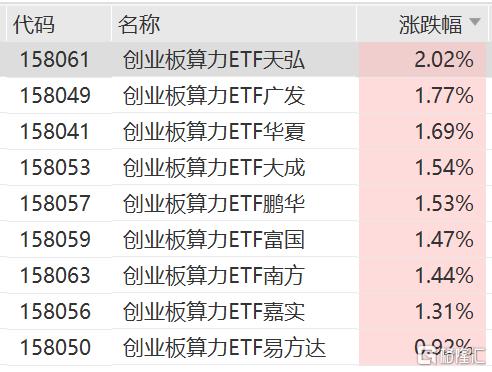
创业板算力ETF全线上涨,创业板算力ETF天弘(158061)以2.02%涨幅领涨板块,创业板算力ETF广发(158049)上涨1.77%,创业板算力ETF华夏(158041)上涨1.69%,创业板算力ETF大成(158053)上涨1.54%,创业板算力ETF鹏华(158057)上涨1.53%,创业板算力ETF富国(158059)上涨1.47%,创业板算力ETF南方(158063)上涨1.44%,创业板算力ETF嘉实(158056)上涨1.31%,创业板算力ETF易方达(158050)上涨0.92%。
创业板算力ETF跟踪创业板算力基础设施指数,聚焦国产算力,覆盖通信网络设备及器件、印制电路板、IT服务等核心领域,权重股分别为协创数据、太辰光、科翔股份、软通动力、网宿科技、长芯博创、景嘉微、宏景科技、联特科技、光库科技等。
消息面上,英特尔和博通CEO警告称,对算力基础设施的需求仍将持续超过供应,但资金获取能力可能成为制约人工智能(AI)热潮的一大因素。博通CEO陈福阳认为,融资问题对AI扩张的制约甚至可能超过半导体、存储芯片或电力短缺。
此外,算力链供给端迎来密集的景气验证。
业绩方面,近日美光发布2026财年Q4业绩,营收和利润均同比大幅增长,剩余履约义务已增长至约1500亿美元,高于上一季度报告的约1000亿美元。美光CEO明确表示,2027-2028财年的存储供需将比2026年更紧张,且看不到供需恢复平衡的拐点。HBM方面,2027年的大部分供应已签订协议,价格同比大幅上涨,缩小了与常规DRAM的毛利率差距。
三星电子10月8日披露三季度初步业绩,当季营业利润107.4万亿韩元,同比大增近8倍,历史上首次突破100万亿韩元大关。营收195万亿韩元,同增127%,HBM需求持续旺盛。
台积电同日公布9月营收5118.57亿新台币,同增54.6%,前三季度累计营收同增41.1%,AI芯片需求拉动下增长动能不减。
产业端的信号再次强化了两条主线逻辑。一是Agent竞赛全面铺开并升维。谷歌携Workspace生态入场并与Claude开放调度,标志着企业级Agent竞争从模型能力转向生态与工作上下文的争夺,Agent“常驻任务”形态对推理算力的消耗有望进一步放大。二是存储与代工的业绩兑现持续超预期,产业链自上而下的涨价与业绩验证仍在途中。
国联民生证券指出,自上而下看好AI叙事扩散驱动的算力需求扩张,核心依据在于算力需求的性质正在发生变化。宏观层面,Gartner年内多次上调2026年全球AI支出预测,由1月的2.52万亿美元上修至9月的2.7万亿美元,支出预测与产业进展持续相互验证;产业层面,AI应用叙事从编程向研发、企业服务、科学计算与个人助理四大方向扩散:递归自我改进使AI研发的约束条件从人才供给转向算力供给,模型训练从一次性发布转为持续迭代;企业级Agent使得AI从个人助手走向企业工作流;AIforScience以算力投入置换传统实验与研发管线;PersonalAgent以云端常驻虚拟机承载个人任务,单用户算力占用从交互时段延长至全天候。上述变化使得算力消耗重心从训练侧的项目制投放转向推理侧的持续性消耗,推理走向增量,需求久期与可见期有望拉长;产业链当前的约束更多在供给端而非需求端。我们判断,四大新叙事对应的算力需求仍处兑现早期,算力需求曲线有望被系统性抬升。方向上看,我们认为海外Rubin产业链(光互连、PCB、ODM等)与国产AI芯片/核心设备两条配置主线,以及后周期属性突出的半导体设备等环节,有望在未来行情中有所表现;新技术作为结构性增量,需求驱动来自自身量产节点与客户验证,对AI资本开支整体增速的敏感度较低,有望在阶段性行情中持续占优。