 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

10月19日,美银证券发布联想集团(00992.HK)最新研究报告,预计公司2027财年第二季度业绩表现强劲,基础设施方案业务集团(ISG)收入及利润率有望超出预期。该行看好联想在CPU服务器市场的竞争优势及AI服务器业务的长期增长潜力,将2027至2029财年经调整净利润预测上调3%至9%,维持"买入"评级及46港元目标价。
CPU服务器业务的竞争优势,成为美银证券看好联想的重要因素。 报告指出,当前CPU服务器市场需求仍然强劲,尽管行业供应紧张导致2026年第三季度部分订单交付延迟,但联想凭借与英特尔的紧密合作关系以及较为充足的库存储备,有望在同业竞争中脱颖而出。同时,服务器供应紧张也可能增强联想的产品定价能力,进一步支持业务利润率提升。
财务数据及盈利展望
在AI服务器业务领域,美银证券指出,联想AI服务器储备订单规模540亿美元,将持续为服务器业务带来规模效应及经营杠杆,有望推动未来数年每股盈利强劲增长。随着AI服务器收入占比提升,联想服务器业务的长期增长潜力有望进一步释放。
对于市场关注的新云(Neocloud)客户信用风险,美银证券认为相关风险有限且可控。报告指出,联想AI服务器项目主要由新云客户需求驱动,但公司采用交付时收款、部分预付款的交易安排,不直接向客户提供融资支持,且相关应收账款均有保险覆盖。这些安排有助于降低客户信用风险,为AI服务器业务持续扩张提供支持。
美银证券同时指出,联想ISG在2027财年第一季度的经营利润率已创历史新高。该行认为,来自新云AI服务器、主权AI、传统云计算以及企业客户的多元化需求,将为联想服务器业务持续增长提供支撑。
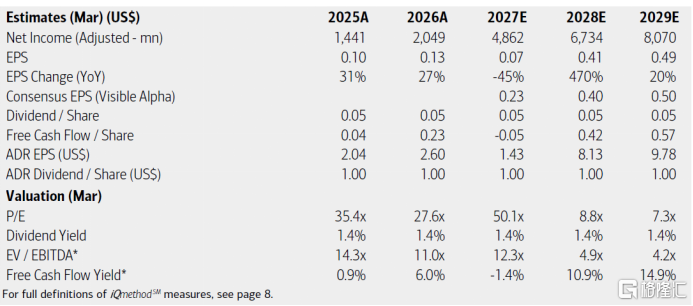
基于更强劲的服务器业务前景,美银证券全面上调联想未来三年的收入及经调整盈利预测。 该行预计,联想集团2027、2028及2029财年收入将分别达到1114.64亿美元、1333.63亿美元和1530.70亿美元,对应同比增长约34%、20%和15%。
同期,经调整净利润预计分别达到48.62亿美元、67.34亿美元和80.70亿美元,较此前预测分别上调9%、4%和3%,并较市场一致预期高出29%、22%和20%。美银证券预计,2027至2029财年联想经调整净利润的复合年增长率约为18%。
盈利能力方面,该行预计,联想集团2027至2029财年毛利率将分别达到16.7%、16.9%及17.1%,保持逐年提升趋势;经调整净利润率则有望由2027财年的4.4%,提升至2028财年的5.0%及2029财年的5.3%。服务器业务持续扩张及盈利能力改善,有望进一步推动集团整体利润率提升。
现金流方面,美银证券预计,联想集团2027财年自由现金流约为负6.32亿美元,2028及2029财年有望分别改善至50.13亿美元和68.25亿美元,反映该行对公司未来现金创造能力的积极预期。
值得注意的是,美银证券指出,认股权证相关金融负债的公允价值变动可能对联想集团当期报表利润产生非现金会计影响。因此,在评估公司经营表现时,经调整净利润更具参考意义。该行预计,联想集团第二财季经调整净利润约13.95亿美元,并将2027财年经调整净利润预测上调9%,反映出其对公司服务器业务增长及盈利能力持续改善的积极预期。
估值方面,美银证券维持联想集团46港元目标价,对应约17倍市盈率。该行上调了盈利预测,考虑到认股权证及2026年6月发行的可转债所带来的潜在摊薄影响,将估值采用的摊薄后股数调整至约162亿股,因此维持目标价不变。
美银证券认为,联想强劲的服务器业务,以及从PC厂商向PC、服务器和服务综合供应商的成功转型,能够支持公司获得高于历史平均水平的估值。随着服务器业务持续扩张、盈利能力逐步提升,联想集团长期增长前景仍值得看好。